

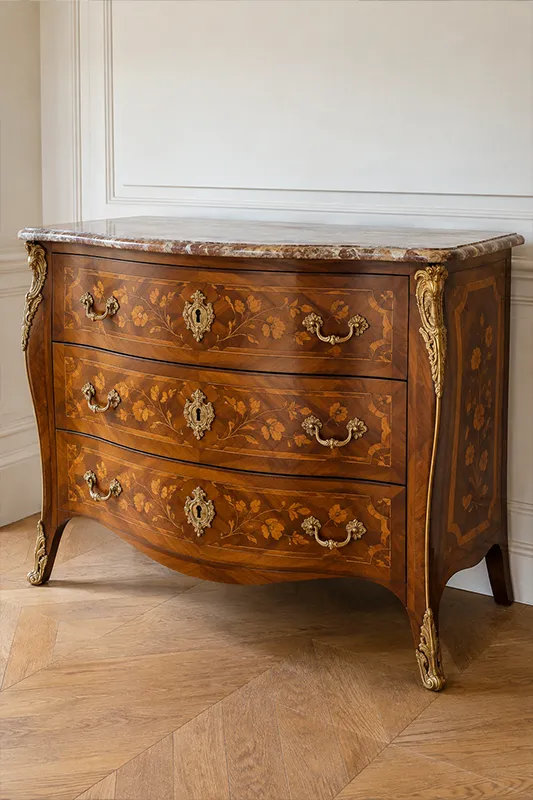
En bref — Mobilier ancien et succession : inventaire, estimation et partage entre héritiers
Le mobilier d’une succession se traite dans un ordre précis : conserver et photographier tout en place, distinguer les meubles meublants des objets d’art et de collection, choisir avec le notaire entre l’inventaire et le forfait de 5 %, puis seulement partager ou vendre.
Pour la déclaration de succession, les meubles meublants sont retenus d’abord au prix d’une vente publique intervenue dans les deux ans du décès, à défaut à l’estimation d’un inventaire dressé dans les formes de l’article 789 du Code civil, à défaut sur la déclaration des héritiers, qui ne peut alors, sauf preuve contraire, être inférieure à 5 % de la valeur des autres biens.
Les bijoux, objets d’art ou de collection peuvent relever de règles particulières, à examiner au cas par cas.
Un mobilier ancien peut valoir beaucoup moins que ce forfait, ou beaucoup plus.
Vendre trop tôt peut valoir acceptation ; cacher un objet expose aux sanctions du recel. Une estimation par un expert éclaire la décision ; la prisée faite lors de l’inventaire relève d’un officier public ou ministériel ; l’expertise judiciaire, d’un expert désigné par le juge. Règles et taux : état en octobre 2026, à revérifier le jour de la mise en ligne.
Une succession comporte du mobilier ancien ?
Avant de vider, de partager ou de vendre, faites examiner les meubles tels qu’ils ont été trouvés. Galerie L’Atrium se déplace gratuitement et sans engagement pour repérer les pièces qui comptent et aider les héritiers et leur notaire à choisir entre inventaire et forfait.
Vous préférez appeler ? 06 74 06 11 94, tous les jours de 8h30 à 20h.
Expertise · estimation · rachat au comptant — Paris · Île-de-France · Var · Alpes-Maritimes
Les premières semaines : ce qu'il ne faut pas faire
Les erreurs les plus coûteuses se commettent souvent dans les jours qui suivent le décès, avant toute expertise. Trois règles expliquent la prudence que nous recommandons.
- Vendre peut valoir acceptation. Tant qu’il n’a pas choisi d’accepter ou de renoncer, l’héritier peut accomplir des actes purement conservatoires, de surveillance ou d’administration provisoire sans accepter la succession, à condition de ne pas y prendre le titre ou la qualité d’héritier, selon l’article 784 du Code civil ; tout autre acte requis par l’intérêt de la succession doit être autorisé par le juge. La vente d’un bien successoral peut, selon les circonstances, caractériser une acceptation tacite de la succession. Certains actes conservatoires sont toutefois expressément permis sans emporter acceptation. Avant toute vente, mieux vaut donc consulter le notaire. (articles 782 et 784 du Code civil ; voir aussi la fiche « Accepter ou renoncer à une succession » de Service-Public). La Chambre des notaires de Paris, dans sa présentation de l’inventaire dans une succession, met elle aussi en garde contre la dispersion des biens avant le règlement.
- Cacher un objet est sanctionné. L’héritier qui a recelé des biens d’une succession est réputé accepter purement et simplement et ne peut prétendre à aucune part dans les biens recelés, selon l’article 778 du Code civil.
- Le conjoint survivant peut garder la jouissance du logement et de son mobilier. S’il occupait effectivement le logement à titre d’habitation principale, il dispose de plein droit, pendant un an, de la jouissance gratuite de ce logement et du mobilier compris dans la succession qui le garnit (article 763 du Code civil). Le rapport du 116e Congrès des notaires de France (2020) souligne que ce droit est d’ordre public et que la notion de mobilier garnissant le logement est entendue largement, objets d’art compris.
En pratique : ne rien jeter, vendre, donner ni faire restaurer avant qu’un œil exercé ait tout vu. La logistique du débarras est détaillée dans notre guide pour vider un appartement ou une maison après un décès.
Rassemblez aussi factures, anciens inventaires, catalogues et surtout les contrats d’assurance contre le vol ou l’incendie, qui peuvent fixer un minimum fiscal pour les objets d’art.
Meubles meublants ou objets d'art : la frontière qui compte
L’article 534 du Code civil définit les meubles meublants comme les meubles destinés à l’usage et à l’ornement des appartements (tapisseries, lits, sièges, glaces, pendules, tables, porcelaines) ; les tableaux et statues qui font partie de l’ameublement y sont compris, mais non les collections de tableaux réunies dans des galeries ou pièces particulières. Le Bulletin officiel des finances publiques consacré à l’évaluation des meubles corporels en succession reprend cette définition et précise les règles particulières applicables aux bijoux, pierreries, objets d’art ou de collection.
La frontière n’est pas une question de prix. Une commode estampillée qui meuble un salon reste, en principe, un meuble meublant. Une étude d’Actu-Juridique sur le forfait mobilier et la valeur d’inventaire (Frédérique Perrotin, 2024) analyse les deux arrêts de la Cour de cassation de 1995 qui fondent cette lecture. Le BOFiP en retient (§ 10 et 20) qu’un tableau de maître faisant partie de l’ameublement peut être qualifié de meuble meublant (17 octobre 1995, n° 94-10196), et que si l’administration prouve que la valeur des meubles meublants, tableaux compris, dépasse le forfait de 5 %, elle peut écarter ce dernier (3 mai 1995, n° 92-21836).
| Ce que l’on trouve | Catégorie probable | Règle d’évaluation fiscale | Ce que l’expert vérifie |
|---|---|---|---|
| Commode, armoire, sièges, tables, lits, glaces garnissant les pièces | Meubles meublants | Vente publique dans les deux ans, sinon inventaire, sinon forfait minimum de 5 % | Époque, estampille, état, restaurations, valeur de marché |
| Tableaux, pendules, porcelaines faisant partie du décor | Meubles meublants, en principe | Même règle | Attribution, signature, état, cohérence avec le décor |
| Collection constituée comme telle, distincte de l’ameublement | Objets d’art ou de collection, selon qualification | À défaut de vente publique, la plus élevée entre acte estimatif et contrat d’assurance (art. 764 II) | Inventaire pièce par pièce, documentation, provenance |
| Bijoux, montres, pièces d’or, argenterie de valeur | À qualifier au cas par cas (pour les pièces d’or : or d’investissement ou numéraire) | Règles particulières possibles (II de l’article 764 du CGI), à examiner avec le notaire | Titre, poids, signature, état |
| Meubles de famille stockés au grenier, en cave, en garde-meuble | À qualifier selon leur destination | À examiner avec le notaire | Inventaire complet, aucune pièce oubliée |

Forfait de 5 %, vente publique ou inventaire : comment le mobilier est évalué
Tous les biens d’une succession s’évaluent à leur valeur au jour du décès, rappelle la fiche « Droits de succession : évaluation de la succession et calcul des droits » de Service-Public. Pour les meubles, l’article 764 du Code général des impôts fixe des bases d’évaluation qui s’appliquent dans un ordre strict, chacune excluant les suivantes, comme le précise le BOFiP (§ 30).
| Ordre | Meubles meublants | Bijoux, objets d’art ou de collection |
|---|---|---|
| 1 | Prix d’une vente publique intervenue dans les deux ans du décès | Prix net d’une vente publique intervenue dans les deux ans du décès |
| 2 | Estimation d’un inventaire dressé dans les formes de l’article 789 du Code civil, dans les cinq ans du décès | À défaut de vente publique : la plus élevée entre la valeur figurant dans un acte estimatif dressé dans les cinq ans du décès et, s’il en existe un répondant aux conditions de l’article 764 II, la valeur figurant dans un contrat d’assurance contre le vol ou l’incendie. |
| 3 | Déclaration détaillée et estimative des héritiers, qui ne peut, sauf preuve contraire, être inférieure à 5 % de la valeur des autres biens | Déclaration détaillée et estimative des héritiers |
Trois précisions du BOFiP changent la lecture habituelle du « forfait de 5 % ». Il se calcule sur l’ensemble des autres biens mobiliers et immobiliers imposables, avant déduction des dettes, mais sans les meubles meublants eux-mêmes (§ 90). La preuve contraire ne peut résulter que d’actes, d’écrits ou de présomptions graves, précises et concordantes, et une vente amiable à bas prix ne suffit pas, en général, à l’établir (§ 110). Les bijoux, pierreries, objets d’art ou de collection font en outre l’objet des règles particulières prévues au II de l’article 764 du CGI, notamment lorsqu’ils figurent dans un contrat d’assurance. Leur qualification et l’articulation de ces règles avec celles applicables aux meubles meublants doivent être examinées au cas par cas avec le notaire.
Quand l’inventaire est avantageux, quand il ne l’est pas
Dans un logement de valeur garni d’un mobilier courant, le forfait dépasse largement la valeur des meubles ; les simulations chiffrées figurent dans notre article droits de succession et inventaire du mobilier. L’inverse existe : un salon d’époque, un ensemble de sièges estampillés ou une bibliothèque de qualité peuvent valoir davantage que le forfait. Un forfait inférieur à la réalité reste alors exposé à la contestation si l’administration prouve une valeur supérieure, et la valeur déclarée pèse ensuite sur le partage et sur la fiscalité d’une revente. Estimer d’abord, décider ensuite, avec le notaire.
Conséquence souvent ignorée : une vente aux enchères dans les deux ans du décès fournit la première base d’évaluation, même si le mobilier a été déclaré autrement.
Quand l’inventaire est obligatoire ou peut devenir nécessaire
Indépendamment de tout calcul fiscal, l’inventaire est obligatoire ou peut devenir nécessaire dans plusieurs situations, que recense la page du ministère de l’Économie « Succession : pourquoi réaliser un inventaire ? » (juin 2026) :
- Acceptation à concurrence de l’actif net. L’héritier qui veut limiter son engagement aux biens reçus doit faire dresser un inventaire comportant une estimation, article par article, des éléments d’actif et de passif, selon l’article 789 du Code civil. Service-Public indique qu’il doit être déposé dans les deux mois de la déclaration d’acceptation, délai que le juge peut prolonger ; à défaut, l’héritier est réputé avoir accepté purement et simplement.
- Héritier mineur ou majeur protégé. Pour un mineur, la fiche « Comment régler une succession quand l’héritier est mineur ou majeur protégé ? » précise que l’acceptation à concurrence de l’actif net ne nécessite pas d’autorisation du juge, alors que l’acceptation pure et simple ou la renonciation en requièrent une.
- Héritier introuvable ou injoignable.
- Conjoint survivant usufruitier. L’usufruitier ne peut entrer en jouissance qu’après avoir fait dresser un inventaire des meubles sujets à l’usufruit, selon l’article 600 du Code civil, sauf dispense ou accord.
La procédure elle-même (convocation, déroulement, coût, dépôt) est détaillée dans notre guide inventaire successoral : procédure, acteurs et rôle de l’expert.
Estimation, prisée, expertise judiciaire : qui fait quoi
Trois actes différents, souvent confondus :
- L’estimation par un expert ou un antiquaire est un avis de valeur qui aide à décider (inventaire ou non, pièces à étudier, ventes) ; ce n’est pas un inventaire au sens de l’article 789 du Code civil.
- La prisée est l’estimation, pièce par pièce, portée dans l’inventaire. Depuis le 1er juillet 2022, la profession de commissaire de justice réunit les anciens huissiers de justice et commissaires-priseurs judiciaires ; parmi ses missions figurent les inventaires, les prisées et les mesures conservatoires après l’ouverture d’une succession, selon la fiche « Commissaire de justice » de Service-Public. Pour l’inventaire successoral, les professionnels habilités dépendent du cadre juridique dans lequel il est établi. Service-Public mentionne notamment le commissaire de justice et le notaire pour l’inventaire lié à l’acceptation à concurrence de l’actif net ; l’article 764 du CGI prévoit également, pour l’évaluation fiscale, l’intervention de professionnels mentionnés à l’article L. 321-4 du Code de commerce.
- L’expertise judiciaire est ordonnée par un juge, le plus souvent lors d’un partage judiciaire ; l’expert rend son rapport au tribunal.
| Valeur | Ce qu’elle mesure | À quoi elle sert |
|---|---|---|
| Valeur vénale au jour du décès | Le prix probable sur le marché à cette date | Déclaration de succession |
| Valeur de partage | La valeur à la date de la jouissance divise, proche du partage | Composition des lots, soultes |
| Valeur d’assurance | Souvent un coût de remplacement | Contrat d’assurance ; peut fixer un minimum fiscal pour un objet d’art |
| Offre de rachat | Un prix ferme, payé au comptant | Vendre rapidement et sans aléa |
L’œil de l’expert
Pour Galerie L’Atrium, dans un inventaire de succession, l’erreur la plus coûteuse est rarement d’avoir mal estimé une commode : c’est d’avoir laissé un meuble fermé. On sort les tiroirs, on regarde sous les plateaux de marbre, derrière les glaces, au fond des armoires et des secrétaires, car les objets petits et précieux se rangent plutôt qu’ils ne s’exposent.
On relève les étiquettes anciennes collées au dos des meubles (garde-meuble, transporteur, numéro d’un inventaire antérieur), qui documentent parfois un parcours. Et l’on photographie chaque pièce là où elle a été trouvée, avant tout déplacement : cette trace protège autant les héritiers entre eux que la sincérité de la déclaration.

Ce que l'examen du mobilier d'une succession doit repérer
Un meuble relégué au grenier peut être écarté comme « sans valeur » alors qu’il est d’époque ; une commode « Louis XV » vénérée par la famille peut être une copie du XIXe siècle. L’expertise d’une succession passe chaque pièce au crible des questions traitées dans nos dossiers spécialisés.
- L’époque et le style : un style a été copié à toutes les époques ; les repères de datation sont exposés dans notre guide d’expertise du mobilier ancien et dans nos dossiers par période, du mobilier Louis XIV au design du XXe siècle.
- Les marques : une estampille se lit et se vérifie (estampilles d’ébénistes), comme le poinçon de la jurande des menuisiers-ébénistes ou une marque au fer de propriété, qui peut révéler une provenance.
- L’authenticité : recoupes, replacages, assemblages trompeurs sont détaillés dans notre dossier sur le faux mobilier ancien ; les montures, dans celui sur les bronzes d’ameublement.
- Les matières et l’état : bois et marqueteries (essences de bois) ; restaurations anciennes et récentes, dont l’effet sur la valeur est analysé dans notre dossier restauration et valeur. Conclusion pratique pour une succession : ne faites rien restaurer avant l’estimation.
- Les ensembles : une paire de fauteuils ou un salon s’estiment ensemble ; les séparer peut peser sur la valeur.
- Le contenu : tiroirs, boîtes, doubles fonds ; bijoux, montres, monnaies et tableaux sont traités dans le dossier Succession et héritage de Galerie L’Atrium.
Un premier tri avant l’inventaire ? Envoyez-nous une vue de chaque pièce, les meubles qui vous semblent anciens de face et de dos, et un gros plan de toute marque, étiquette ou signature. Galerie L’Atrium vous indique ce qui mérite d’être examiné sur place.
Les grands bronziers : des noms à manier avec prudence
Leur œuvre documentée sert de référence ; elle ne permet pas d’attribuer un bronze sur sa seule ressemblance avec un modèle connu, puisque les modèles circulaient et se surmoulaient.
- Jacques Caffieri (1678-1755), « sculpteur, fondeur et ciseleur » selon l’Encyclopædia Universalis, l’un des maîtres du bronze rocaille.
- Pierre Gouthière (1732-1813), reçu maître ciseleur-doreur en 1758, contraint à la faillite en 1787, selon l’exposition de la Frick Collection (2016-2017). Le Louvre donne comme « attribués » à Gouthière, avec un point d’interrogation, les bronzes de la commode livrée par Riesener en 1782 pour la chambre de Marie-Antoinette à Marly : même sur un meuble royal documenté, le nom du bronzier peut rester une hypothèse.
- Pierre-Philippe Thomire (1751-1843), formé auprès de Gouthière, dont il apprend la dorure au mat, installé à son compte dès 1776, à la tête sous l’Empire d’une véritable entreprise, selon l’Encyclopædia Universalis. Notre dossier sur le mobilier Empire rappelle que tous les bronzes Empire ne sont pas de lui.
- Pierre-François Feuchère et André-Antoine Ravrio comptent aussi parmi les bronziers parisiens réputés ; leur nom ne s’avance que sur document.
- Au XIXe siècle, les maisons Barbedienne, Beurdeley, Sormani et Linke livrent des bronzes de grande qualité, souvent sur des modèles du XVIIIe siècle ; le danger commence lorsqu’on les présente comme d’époque (voir nos dossiers Louis XVI et mobilier ancien).
| Formulation | Éléments qui la justifient |
|---|---|
| « Bronzes de X » | Signature authentifiée ou archive se rapportant à ce meuble précis |
| « Attribués à X » | Comparaison étroite avec des modèles documentés, qualité à la hauteur |
| « Modèle de X » | Ressemblance de modèle, sans élément sur l’auteur ou la date de fonte |
| « D’après un modèle de X » | Fonte postérieure d’un modèle connu |
La formulation d’une attribution dans une description de vente engage une prudence particulière ; lorsqu’un doute subsiste sur l’authenticité d’une marque, il doit être explicitement formulé.

Cas client : le forfait, l'inventaire et le tiroir de la table de chevet
Entretien réalisé par Galerie L’Atrium à la suite d’un inventaire de succession à Paris, dans le 17e arrondissement.
Q : Dans quelle situation vous trouviez-vous ?
R (Lucie, Paris) : Je venais d’hériter d’un appartement de grand standing dans le 17e arrondissement. Mon notaire m’a exposé la règle : à défaut d’inventaire, le mobilier serait retenu pour 5 % de l’actif de la succession. Compte tenu de la valeur de l’appartement, cela représentait un montant considérable.
Q : Pourquoi avoir fait faire un inventaire ?
R (Lucie) : Mon notaire me l’a conseillé, non pour écarter le forfait par principe, mais pour comparer objectivement les deux options et savoir laquelle était réellement la plus favorable.
Q : Qu’avez-vous constaté sur place ?
Galerie L’Atrium : La défunte, issue d’une famille autrefois aisée, s’était séparée de son mobilier de valeur au fil des années. Il ne restait qu’un mobilier de nécessité : du formica des années 1970, des fauteuils usagés, une vaisselle courante. L’ensemble était estimé à peine plus de 3 000 €. L’évaluation issue de l’inventaire était donc très nettement plus favorable que le forfait, qui aurait fait porter l’impôt sur un mobilier qui n’existait plus.
Q : L’examen s’est-il arrêté là ?
Galerie L’Atrium : Non. On ne s’arrête jamais aux meubles évidents. Au fond du tiroir d’une table de chevet, dans une boîte à cigares poussiéreuse, se trouvait une montre de poche suisse à automates du XIXe siècle, enroulée dans un vieux chiffon. Juste à côté, un vieux tube d’aspirine jauni renfermait 75 pièces de 20 francs or au Coq, de la IIIe République.
Q : Qu’est-ce que cette découverte a changé ?
R (Lucie) : La vente de la montre et des pièces d’or a permis de régler une large part de mes frais de succession. L’inventaire, demandé pour éviter d’être taxée sur un mobilier ordinaire, a révélé ce que ni mon notaire ni moi ne soupçonnions.
Q : Que doivent en retenir d’autres héritiers ?
Galerie L’Atrium : Deux choses. Un inventaire sert à évaluer les meubles, mais aussi à ouvrir tout ce qui se ferme. Et une montre ou des pièces d’or ne garnissent pas un logement comme une commode : leur qualification (objet de collection, or d’investissement ou numéraire pour les pièces) et leur déclaration s’examinent avec le notaire. Pour les estimer, nos articles bijoux, or et montres en succession et monnaies et médailles en succession détaillent la démarche, que prolongeront nos dossiers sur les montres anciennes et sur les monnaies de la IIIe et de la IVe République.
Prénoms et villes modifiés ; faits et montants réels.
Partager le mobilier entre héritiers
Avant le partage, le mobilier reste en indivision : chaque héritier a des droits sur l’ensemble, aucun sur un meuble précis. Nul ne peut être contraint à demeurer dans l’indivision (article 815 du Code civil), mais en attendant, chacun ne fait pas ce qu’il veut.
Ce que l’indivision permet, et à quelle majorité
Selon l’article 815-3 du Code civil, les indivisaires titulaires d’au moins deux tiers des droits peuvent notamment vendre les meubles indivis pour payer les dettes et charges de l’indivision ; tout autre acte de disposition requiert le consentement de tous. Vendre une commode de famille parce qu’« elle encombre » suppose donc, en dehors de ce cas, l’accord de chacun.
La valeur de partage n’est pas la valeur déclarée
Pour la déclaration, la valeur est celle du jour du décès. Pour le partage, l’article 829 du Code civil prévoit que les biens sont estimés à leur valeur à la date de la jouissance divise fixée par l’acte de partage, aussi proche que possible du partage. L’écart avec la valeur déclarée doit pouvoir s’expliquer : un acte de partage estimatif dressé dans les cinq ans du décès peut servir de référence fiscale pour les objets d’art.
Lots, soultes, tirage au sort
L’égalité du partage est une égalité en valeur. Selon la fiche « Partage des biens de la succession » du portail Justice.fr, les héritiers composent des lots correspondant à leurs droits, qui peuvent être attribués d’un commun accord ou tirés au sort ; des lots inégaux se compensent par une soulte. Un héritier qui reçoit un lot inférieur de plus du quart à ce qui lui revient dispose de deux ans pour demander un complément de part. Une estimation sérieuse évite des rancœurs durables : la valeur sentimentale, légitime, ne se confond pas avec la valeur de marché. Les ressorts des désaccords familiaux sont traités dans notre article sur les conflits entre héritiers et l’expertise.
Vendre ensuite : ce que prévoit la fiscalité de la cession
La vente d’un meuble ancien hérité a ses propres règles fiscales, distinctes des droits de succession ; le notaire ou un conseil fiscal confirme le régime applicable (état en octobre 2026, à revérifier le jour de la mise en ligne).
- La taxe forfaitaire sur les objets précieux. Le BOFiP consacré à cette taxe vise expressément les meubles et objets d’antiquité de plus de cent ans. Le taux est de 6 %, auquel s’ajoute la contribution pour le remboursement de la dette sociale de 0,5 %, soit 6,5 % du prix ; les cessions dont le prix n’excède pas 5 000 € en sont exonérées. Lorsqu’un intermédiaire ou un professionnel participe à la vente, les modalités de paiement de la taxe sont précisées par ce même texte.
- L’option pour le régime des plus-values. Le vendeur qui établit la date et le prix d’acquisition peut opter pour l’imposition de la plus-value : 19 % d’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux dont le taux est à vérifier à la date de la cession, après un abattement de 5 % par année de détention au-delà de la deuxième, soit une exonération au-delà de vingt-deux ans. Pour un bien reçu par succession, la valeur retenue lors de la succession sert en principe de référence, et le BOFiP relatif à cette option précise (§ 60) que, pour un bien vendu publiquement dans les deux ans du décès, la valeur d’acquisition est réputée égale au prix de cession.
Une valeur déclarée trop basse peut donc, selon le régime choisi, alourdir l’imposition d’une revente : hypothèse à examiner avec le notaire, non règle générale. Le choix du circuit de vente (enchères, rachat direct) est comparé dans notre dossier vendre du mobilier ancien : enchères ou rachat direct.
La dation en paiement : une voie réservée aux pièces majeures
Lorsqu’une succession révèle un meuble ou un objet d’art d’une très haute valeur artistique ou historique, les droits peuvent, exceptionnellement, être réglés en le remettant à l’État. Ce mécanisme, créé par la loi du 31 décembre 1968, est présenté par le ministère de la Culture dans sa page « Un régime fiscal avantageux : la dation », qui rappelle que le musée Picasso est né d’œuvres remises en dation par les héritiers de l’artiste. Il est codifié à l’article 1716 bis du Code général des impôts.
Le BOFiP consacré à la remise d’œuvres d’art en paiement en précise les conditions :
- le bien doit être d’une haute valeur artistique ou historique ;
- les droits proposés en dation doivent atteindre au moins 10 000 € au titre de chaque imposition concernée ;
- l’agrément est donné par le ministre chargé du budget, après avis de la commission interministérielle d’agrément pour la conservation du patrimoine artistique national ; l’État reste libre de refuser ;
- la procédure est encadrée par des délais qui se comptent en mois, voire en années pour les œuvres d’art.
Pour un mobilier courant, la dation n’est pas une option réaliste ; elle s’évoque tôt avec le notaire pour une pièce d’intérêt patrimonial majeur.
Les délais à connaître
| Délai | Point de départ | Ce qui se joue |
|---|---|---|
| 4 mois | Décès | Délai pendant lequel l’héritier ne peut être contraint de choisir entre accepter et renoncer |
| 2 mois | Déclaration d’acceptation à concurrence de l’actif net | Dépôt de l’inventaire, prorogeable par le juge |
| 6 mois | Décès en France métropolitaine (12 mois à l’étranger) | Dépôt de la déclaration de succession ; intérêts de retard au-delà |
| 1 an | Décès | Jouissance gratuite du logement et de son mobilier par le conjoint survivant qui l’occupait |
| 2 ans | Décès | Une vente publique fixe la première base d’évaluation fiscale |
| 5 ans | Décès | Un inventaire ou acte estimatif peut servir de base d’évaluation |
| Moins de 10 ans | Conclusion du contrat avant l’ouverture de la succession | Prise en compte possible des contrats d’assurance pour les bijoux, pierreries, objets d’art ou de collection (art. 764 CGI) |
| 10 ans | Ouverture de la succession | Délai de principe pour exercer l’option successorale |
Le délai de six mois et les intérêts de retard de 0,20 % par mois figurent dans la fiche « Déclaration de succession » de Service-Public. Une expertise demandée tôt laisse le temps de comparer inventaire et forfait.
Erreurs fréquentes
- Faire vider le logement par un débarrasseur avant tout examen.
- Vendre un meuble « pour régler les frais » avant d’avoir choisi son option successorale.
- Mettre de côté un objet trouvé dans un tiroir sans le signaler aux cohéritiers et au notaire.
- Faire restaurer, cirer ou redorer un meuble avant son estimation.
- Appliquer le forfait de 5 % sans savoir ce que vaut réellement le mobilier, dans un sens comme dans l’autre.
- Oublier les anciens contrats d’assurance, qui peuvent fixer un minimum pour les objets d’art

Méthodologie : comment Galerie L'Atrium expertise le mobilier d'une succession
- Visite du logement en l’état, caves et greniers compris, en présence des héritiers ou de leur représentant.
- Relevé photographique de chaque pièce là où elle se trouve, avant tout déplacement.
- Examen des meubles qui le justifient : tiroirs sortis, marbres soulevés, bâtis, marques, bronzes, restaurations.
- Ouverture de tous les contenants et tri de ce qui relève d’autres spécialités.
- Avis motivé qui sépare les pièces courantes des pièces à étudier, avec une estimation de marché pour aider les héritiers et le notaire à choisir entre inventaire et forfait. Lorsque l’enjeu le justifie : une expertise écrite, la prisée d’un commissaire de justice ou un second avis indépendant.
Estimation et rachat
Dans une succession, l’estimation précède les décisions qui ne se rattrapent pas : inventaire ou forfait, composition des lots, vente. Un meuble mal identifié au décès le reste souvent jusqu’au partage.
Galerie L’Atrium expertise le mobilier des successions à domicile, gratuitement et sans engagement, et peut proposer un rachat au comptant des pièces que les héritiers souhaitent vendre, sans obligation de vente. Selon votre région : antiquaire à Paris, en Île-de-France, dans le Var et dans les Alpes-Maritimes. Les modalités du rachat figurent sur notre page vendre un meuble ancien au comptant.
Un mobilier de succession à faire estimer ? Galerie L’Atrium se déplace à Paris, en Île-de-France, dans le Var et les Alpes-Maritimes pour examiner les meubles tels qu’ils ont été laissés, avant tout débarras ni restauration.
Demander une estimation du mobilier sur WhatsApp
Téléphone : 06 74 06 11 94 · Bureaux : 128 rue de la Boétie, 75008 Paris (réception sur rendez-vous) · Également présents sur notre stand au centre commercial Carrefour d’Antibes.
Questions fréquentes
Le forfait de 5 % s’applique-t-il à tout le mobilier d’une succession ?
Pas nécessairement. Il concerne les meubles meublants, lorsqu’il n’y a ni vente publique dans les deux ans du décès ni inventaire dressé dans les formes de l’article 789 du Code civil, et se calcule sur la valeur des autres biens, avant déduction des dettes. Les bijoux, objets d’art ou de collection peuvent relever des règles particulières du II de l’article 764 du CGI ; leur qualification s’examine au cas par cas avec le notaire.
Faut-il faire un inventaire du mobilier dans une succession ?
L’inventaire est obligatoire ou peut devenir nécessaire selon la situation, notamment en cas d’acceptation à concurrence de l’actif net, de présence d’un héritier protégé ou difficile à contacter, ou lorsque le conjoint survivant est usufruitier. Les formalités exactes sont à vérifier avec le notaire selon la situation familiale et l’option successorale retenue.
Quelle différence entre une estimation, une prisée et une expertise judiciaire ?
L’estimation d’un expert est un avis de valeur qui aide à décider ; la prisée est l’estimation pièce par pièce portée dans un inventaire par un professionnel habilité ; l’expertise judiciaire est ordonnée par un juge.
Peut-on vendre un meuble de la succession avant la déclaration ?
La vente d’un bien successoral peut, selon les circonstances, caractériser une acceptation tacite de la succession. Certains actes conservatoires sont toutefois expressément permis sans emporter acceptation. Avant toute vente, mieux vaut donc consulter le notaire. Par ailleurs, le prix d’une vente publique dans les deux ans du décès devient la première base d’évaluation fiscale.
Une commode estampillée entre-t-elle dans le forfait de 5 % ?
En principe, oui : un meuble qui garnit le logement relève des meubles meublants, quelle que soit sa valeur, sous réserve de la qualification retenue avec le notaire. L’administration peut toutefois écarter le forfait si elle prouve une valeur supérieure. Si le mobilier vaut plus que le forfait, le choix se fait avec le notaire, en connaissance de cause.
Comment partager des meubles anciens entre héritiers ?
Par lots de valeur égale, attribués d’un commun accord ou tirés au sort, avec une soulte si les lots sont inégaux. Les biens sont estimés à leur valeur proche du partage, non à celle du décès.
Quels impôts paie-t-on en revendant un meuble hérité ?
Pour un meuble de plus de cent ans vendu plus de 5 000 €, la taxe forfaitaire de 6,5 % du prix ou, sur option et justificatifs, l’imposition de la plus-value, avec abattement pour durée de détention. Taux à revérifier le jour de la vente.
Peut-on payer les droits de succession avec un meuble ancien ?
Exceptionnellement, par la dation en paiement prévue à l’article 1716 bis du Code général des impôts : le bien doit présenter une haute valeur artistique ou historique, les droits concernés atteindre au moins 10 000 €, et l’État reste libre de refuser.
À propos de l'auteur
Au sein de Galerie L’Atrium, fondée en 2015 et qu’il dirige depuis, Marc Ravet, antiquaire expert fort de plus de 30 ans d’expérience, intervient dans l’expertise, l’estimation et le rachat de mobilier ancien et du XXe siècle, objets d’art, bronzes, tableaux, bijoux, argenterie et objets de collection.
Sa pratique des foires en France, en Europe et aux États-Unis nourrit les analyses publiées par la galerie. Découvrir son parcours.
Galerie L’Atrium — 128 rue de la Boétie, 75008 Paris (bureaux, réception sur rendez-vous) · 06 74 06 11 94 · galerielatrium@gmail.com · 8h30–20h, 7j/7
Voir aussi
Ce satellite s’inscrit dans notre dossier consacré au mobilier ancien et de collection. Pour prolonger la lecture :
- Succession et héritage : Succession et héritage : expertise et rachat d’antiquités · Inventaire successoral : procédure, acteurs et rôle de l’expert · Droits de succession et inventaire du mobilier · Conflits entre héritiers et expertise · Vide-maison en succession : antiquaire ou débarrasseur ? · Bronzes, tableaux et objets d’art en succession · Cas réels de successions
- Authentification : Estampilles d’ébénistes : lire et identifier · La marque JME et la jurande des menuisiers-ébénistes · Marques aux fers de propriété · Faux mobilier ancien : recoupe, replacage, fausses estampilles
- Matières et état : Essences de bois et marqueterie · Restauration et valeur d’un meuble ancien · Bronzes d’ameublement
- Périodes : Mobilier Louis XIV et Régence · Mobilier Louis XV · Mobilier Louis XVI · Mobilier Directoire, Consulat et Empire · Mobilier Charles X et Restauration · Mobilier Art déco · Mobilier design du XXe siècle
- Vendre : Enchères ou rachat direct · Vendre un meuble ancien au comptant
Retrouvez également les articles de l’expert de Galerie L’Atrium consacrés au mobilier et aux objets d’art.
Sources et références
Ouvrage
- Philippe Malaurie, Claude Brenner, Droit des successions et des libéralités, 11e éd., Paris-La Défense, LGDJ, coll. « Droit civil », 2024 — notice du catalogue général de la BnF ; nouvelle édition annoncée en septembre 2026 (Portail universitaire du droit).
Textes (Légifrance)
- Code général des impôts — articles 764 et 764 A (évaluation des biens mobiliers) ; article 1716 bis (dation en paiement).
- Code civil — article 534 (meubles meublants) ; article 600 (inventaire de l’usufruitier) ; article 778 (recel) ; article 784 (actes conservatoires) ; article 789 (inventaire) ; article 815-3 (actes des indivisaires) ; article 829 (estimation des biens pour le partage).
Doctrine administrative (BOFiP)
- BOI-ENR-DMTG-10-40-10-20, évaluation des biens meubles corporels en succession (30 mai 2016).
- BOI-RPPM-PVBMC-20-10, taxe forfaitaire sur les objets précieux (31 décembre 2018).
- BOI-RPPM-PVBMC-20-20, option pour le régime des plus-values (1er avril 2014).
- BOI-SJ-AGR-50-20, remise d’œuvres d’art en paiement des droits (6 novembre 2018).
Sites publics et institutionnels
- Service-Public — évaluation de la succession et calcul des droits ; déclaration de succession ; accepter ou renoncer à une succession ; héritier mineur ou majeur protégé ; commissaire de justice.
- Ministère de l’Économie — « Succession : pourquoi réaliser un inventaire ? » (juin 2026) ; « Vente d’objets précieux : quelle fiscalité ? ».
- Ministère de la Justice — « Partage des biens de la succession », Justice.fr.
- Ministère de la Culture — « Un régime fiscal avantageux : la dation ».
- Notariat — Chambre des notaires de Paris, « L’inventaire dans une succession » ; lexique notaires.fr, « Inventaire » ; 116e Congrès des notaires de France (2020), « Le droit temporaire de jouissance du conjoint successible ».
Doctrine
- Frédérique Perrotin, « Succession et meubles meublants : forfait mobilier ou valeur d’inventaire », Actu-Juridique, 7 août 2024 (Cour de cassation, 3 mai 1995, n° 92-21836 ; 17 octobre 1995, n° 94-10196).
Liens consultés en octobre 2026. Règles et taux fiscaux : état en octobre 2026, à revérifier le jour de la mise en ligne.
