

1. Les premières semaines : ce qu'il ne faut pas faire
Les objets d'art d'Asie dans une succession doivent être triés, inventoriés et estimés avant toute décision de partage ou de vente. Porcelaines, bronzes, jades et peintures exigent des précautions particulières : préserver leurs accessoires et leurs documents permet de mieux établir leur histoire et leur valeur.
Avec des objets d'Asie, la valeur tient parfois à ce que l'on jette sans y penser : un socle, une boîte, une étiquette.
Ne rien vendre
Tant qu'il n'a pas choisi d'accepter ou de renoncer, l'héritier peut accomplir des actes purement conservatoires, de surveillance ou d'administration provisoire sans accepter la succession, à condition de ne pas y prendre le titre ou la qualité d'héritier, selon l'article 784 du Code civil ; tout autre acte requis par l'intérêt de la succession doit être autorisé par le juge.
La vente d'un bien successoral peut, selon les circonstances, caractériser une acceptation tacite de la succession (articles 782 et 784 du Code civil). Certains actes conservatoires sont toutefois expressément permis sans emporter acceptation. Avant toute vente, mieux vaut donc consulter le notaire. La brochure des notaires de Paris consacrée à la succession cite d'ailleurs la vente d'un meuble dépendant de la succession parmi les comportements d'un héritier acceptant.
Ne rien mettre de côté sans le dire
L'héritier qui a recelé des biens d'une succession est réputé accepter purement et simplement et ne peut prétendre à aucune part dans les biens recelés, selon l'article 778 du Code civil. Une tabatière emportée « en souvenir » sans l'accord des cohéritiers peut nourrir des soupçons durables, surtout si elle se révèle importante.
Ne rien jeter, ne rien nettoyer, ne rien séparer
- Garder boîtes, socles et couvercles avec l'objet : un socle sculpté à sa mesure ou une boîte inscrite font partie de la pièce.
- Garder étiquettes et numéros (marchands, expositions, collections, numéros peints sous un pied) : ne rien décoller ni gratter. Leur portée est expliquée dans notre page sur la provenance des objets d'art d'Asie.
- Garder les papiers : factures, lettres, carnets de voyage, photographies anciennes, catalogues annotés, polices d'assurance.
- Ne pas nettoyer porcelaines, bronzes ou laques : un lavage peut effacer une étiquette ou attaquer une dorure.
- Ne pas ouvrir ni démonter : pas de rouleau déroulé de force, pas de base scellée ouverte sur une statuette bouddhique, dont le contenu fait partie de l'objet (voir nos bronzes tibétains et sino-tibétains).
- Ne pas séparer les ensembles : paires, garnitures, séries de tabatières.
- Pas de débarrasseur avant qu'un œil exercé ait tout vu, caves, greniers et cartons compris.
Lorsqu'elle est due, la déclaration de succession doit être déposée dans les six mois du décès s'il a eu lieu en France métropolitaine, douze mois en cas de décès à l'étranger, selon la fiche « Déclaration de succession » de Service-Public : une expertise demandée tôt laisse le temps de trier et d'estimer.
2. Trier : décoratif, à examiner, sensible
Pour les objets d'art d'Asie dans une succession, le premier tri distingue provisoirement les pièces décoratives, celles à examiner et les objets soumis à une réglementation particulière.
La plupart des objets d'Asie d'une maison sont décoratifs, quelques-uns méritent un examen approfondi, certains relèvent de règles particulières. Le tri provisoire en trois catégories est une hypothèse à soumettre à l'expert, non une décision.
| Catégorie | Ce que l'on y range provisoirement | Ce qu'il faut faire |
|---|---|---|
| Décoratif probable | Objets de décoration récents ou de série : statuettes de facture courante, porcelaines au décor imprimé qui se répète à l'identique, reproductions de peintures | Photographier par groupes ; faire confirmer avant tout don, vente ou débarras |
| À examiner | Objets portant une marque, un sceau, une signature ou un cachet ; porcelaines au pied non émaillé patiné ; bronzes lourds ou dorés ; jades ; rouleaux et peintures sur soie ; laques, nacres, argenterie ; tabatières ; tout objet accompagné d'un socle ajusté, d'une boîte, d'une étiquette, d'un document ou d'une histoire de famille | Photographier toutes les faces, dessous compris ; mesurer ; faire examiner |
| Sensible | Ivoire, corne (dont les coupes libatoires), écaille, corail, ou matière qui pourrait l'être ; objets archéologiques (céramiques funéraires, bronzes rituels anciens) ; fragments pouvant provenir d'un temple ; objets rituels pouvant comporter des matières humaines | Ni vente, ni annonce, ni voyage ; conserver les documents ; faire vérifier le régime (section 8) |
La catégorie « décoratif » n'est pas une poubelle : une copie ancienne peut avoir une valeur propre (voir nos faux et copies en art d'Asie). Le tri sert à ne rien oublier, pas à conclure.
Par famille d'objets : où approfondir
Photographiez dessous, marques et accessoires, sans rien ouvrir ni nettoyer ; les indices de chaque famille sont développés dans nos pages spécialisées :
| Famille | Page de référence |
|---|---|
| Porcelaines chinoises, marques | Porcelaine chinoise : reconnaître et dater ; lire une marque de règne |
| Jades | Jade chinois : expertise et estimation |
| Bronzes et cloisonnés chinois | Bronzes chinois et émaux cloisonnés |
| Peintures et calligraphies chinoises | Peintures et calligraphies chinoises |
| Mobilier chinois | Mobilier chinois : huanghuali, zitan, laque |
| Objets de lettré, tabatières | Objets de lettré et tabatières |
| Bronzes tibétains et himalayens | Bronzes tibétains et sino-tibétains |
| Thangkas, objets rituels | Thangkas et objets rituels tibétains |
| Céramiques vietnamiennes | Céramiques vietnamiennes et bleus de Hué |
| Peintures vietnamiennes sur soie, laques signées | Peintres vietnamiens : Le Pho, Mai Trung Thu, Vu Cao Dam |
| Laques décoratives, nacre, argenterie d'Indochine | Objets d'art d'Indochine |
| Ivoire, corne, écaille, corail | Ivoire, corne, écaille : ce que la loi permet |
Un premier tri avant l'inventaire ? Envoyez-nous une vue de chaque vitrine ou pièce, puis le dessous et les marques des objets qui vous semblent anciens : nous vous indiquons ce qui mérite d'être examiné sur place. Envoyer les photos pour un premier tri
3. Décrire les objets d'Asie dans l'inventaire
L'inventaire des objets d'art d'Asie dans une succession doit identifier chaque pièce ou ensemble avec suffisamment de précision pour éviter les confusions lors de l'estimation et du partage.
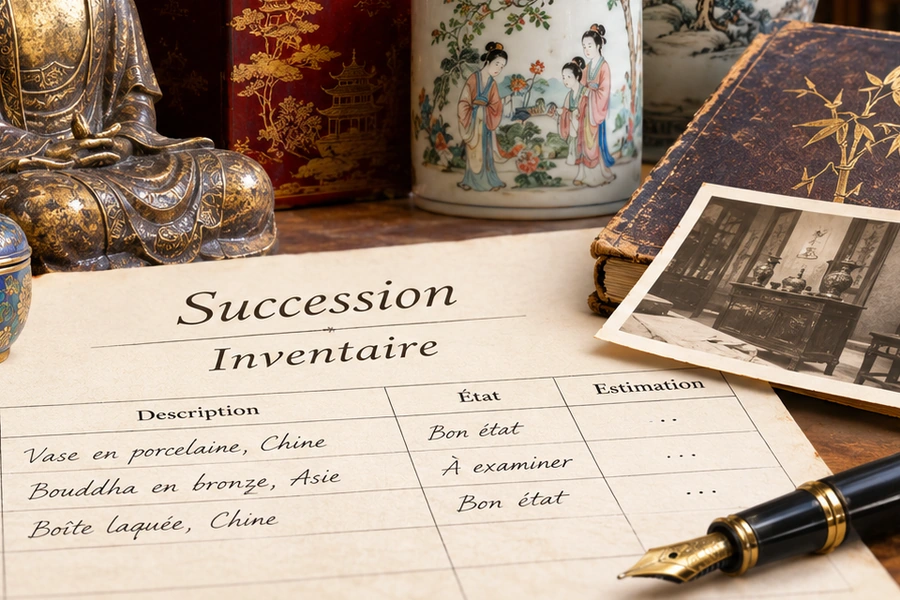
L'inventaire est, selon le lexique de notaires.fr, un acte qui recense et évalue article par article les biens d'une personne. Il est obligatoire ou peut devenir nécessaire dans plusieurs situations, que recense la page du ministère de l'Économie « Succession : pourquoi réaliser un inventaire ? » (juin 2026) : héritier mineur ou protégé, absence d'héritier, acceptation à concurrence de l'actif net (article 789 du Code civil), conjoint survivant usufruitier.
Les formalités exactes sont à vérifier avec le notaire ; la procédure est détaillée dans notre page mobilier ancien et succession. Dans tous les cas, la description des objets d'Asie a des conséquences durables.
Pourquoi « bibelots asiatiques » ou « lot d'objets chinois » est dangereux
- Pour l'impôt. Une ligne globale cache la pièce importante qu'elle peut contenir. Si cette pièce est vendue aux enchères publiques dans les deux ans du décès, le prix obtenu sert en principe de première base d'évaluation, et l'écart avec la valeur déclarée apparaît.
- Pour le partage. L'héritier qui reçoit « un lot d'objets chinois » peut recevoir, sans le savoir, la pièce la plus précieuse. Le cohéritier dont le lot se révèle inférieur de plus du quart à ses droits dispose de deux ans à compter du partage pour demander un complément de part, rappelle Justice.fr, et les soupçons naissent même quand personne n'a rien caché.
- Pour l'avenir de l'objet. Un inventaire après décès peut devenir, des décennies plus tard, un document de provenance, à condition d'y reconnaître l'objet (voir provenance, marché et exportation).
- Pour les matières réglementées. Les documents de succession peuvent compter parmi les preuves de l'ancienneté d'un objet en ivoire ; « objets en os divers » n'aidera personne.
L'excès inverse : décrire au-delà de ce qui est établi
Écrire « vase Ming » ou « bronze impérial » sur la foi d'un récit familial ou d'une marque est tout aussi risqué : une marque de règne n'est pas un certificat d'âge, et de nombreuses pièces portent la marque d'un règne antérieur à leur fabrication (voir nos marques de règne). On déclarerait et partagerait alors une valeur qui n'existe pas. La bonne description dit ce que l'on voit et réserve ce que l'expertise doit établir : « porte une marque Qianlong », non « époque Qianlong ».
| Description vague | Description utile |
|---|---|
| « Bibelots asiatiques » | « Douze statuettes en bois laqué de facture décorative, H. 15 à 30 cm environ ; photos 1 à 12 » |
| « Paire de vases chinois » | « Paire de vases couverts en porcelaine polychrome, un couvercle restauré, socles ajustés ; à attribuer ensemble ; photos 13 à 16 » |
| « Lot d'objets chinois » | « Huit flacons à tabac en matériaux divers, bouchons présents, boîte ancienne ; à examiner pièce par pièce ; photos 17 à 25 » |
| « Statue de Bouddha » | « Statuette bouddhique en alliage cuivreux doré, base fermée non ouverte, H. 20 cm environ ; époque et origine à déterminer ; photos 26 à 29 » |
| « Objet en os » | « Sujet sculpté d'aspect ivoire ou os, matière à déterminer ; ne pas mettre en vente avant vérification ; photos 30 à 32 » |
Une bonne fiche réunit matière apparente, forme, décor, marque photographiée, dimensions, état, accessoires, documents et numéros de photos, dans un vocabulaire prudent (« porte une marque », « d'aspect », « à déterminer »).
4. Estimer pour la déclaration et pour le partage
L'estimation des objets d'art d'Asie dans une succession repose sur leur époque, leur état, leur provenance et les conditions du marché, en distinguant les règles applicables à la déclaration de celles du partage.
Pour la déclaration : la valeur vénale au jour du décès
Les biens d'une succession s'évaluent à leur valeur au jour du décès, rappelle la fiche « Droits de succession : évaluation de la succession et calcul des droits » de Service-Public. Pour un objet d'art d'Asie, il s'agit en pratique de sa valeur vénale : le prix qu'il pourrait raisonnablement obtenir sur le marché à cette date, dans son état et avec ses documents. Ni le prix payé par un parent, ni une valeur d'assurance, ni le record d'une vente célèbre.
Pour le partage : une valeur proche du partage
L'article 829 du Code civil prévoit que les biens sont estimés à leur valeur à la date de la jouissance divise, aussi proche que possible du partage. Si des années séparent le décès du partage, une nouvelle estimation peut être nécessaire, et l'écart avec la valeur déclarée doit pouvoir s'expliquer.
La prudence propre à l'art d'Asie
Estimer prudemment ne veut pas dire minorer. La prudence porte surtout sur trois points :
- Époque et marque. Entre une pièce de l'époque de sa marque et une pièce plus tardive portant la même marque, l'écart de valeur peut être considérable. Tant que ce point n'est pas tranché, une fourchette assortie d'une réserve écrite vaut mieux qu'un chiffre unique.
- Les comparaisons trompeuses. Les résultats spectaculaires relayés par la presse sont des exceptions, jamais la valeur probable d'un objet de famille.
- Le second regard. Lorsque l'enjeu le justifie, une co-expertise ou un second avis indépendant précède la décision, comme dans le cas présenté plus bas.
5. Objets d'art ou meubles meublants : une qualification à faire avec le notaire
Pour la déclaration de succession, les meubles meublants sont retenus d'abord au prix d'une vente publique intervenue dans les deux ans du décès, à défaut à l'estimation d'un inventaire dressé dans les formes de l'article 789 du Code civil, à défaut sur la déclaration des héritiers, qui ne peut alors, sauf preuve contraire, être inférieure à 5 % de la valeur des autres biens, selon l'article 764 du Code général des impôts.
Le Bulletin officiel des finances publiques (BOI-ENR-DMTG-10-40-10-20) précise que ce forfait se calcule sur l'ensemble des autres biens mobiliers et immobiliers imposables, avant déduction des dettes, mais sans les meubles meublants eux-mêmes (§ 90).
Les bijoux, pierreries, objets d'art ou de collection font en outre l'objet des règles particulières prévues au II de l'article 764 du CGI, notamment lorsqu'ils figurent dans un contrat d'assurance. Leur qualification et l'articulation de ces règles avec celles applicables aux meubles meublants doivent être examinées au cas par cas avec le notaire. L'ordre complet des bases d'évaluation figure dans notre page mobilier ancien et succession.
Ce que dit le Code civil des porcelaines
L'article 534 du Code civil apporte une précision utile : il range les porcelaines parmi les meubles meublants et ajoute que, comme pour les tableaux, seules les porcelaines qui font partie de la décoration d'un appartement sont comprises sous cette dénomination.
Le BOFiP (§ 10) rappelle qu'un tableau de maître faisant partie de l'ameublement a pu être qualifié de meuble meublant. La frontière tient donc à la destination plus qu'au prix : un vase important qui décore un salon peut relever des meubles meublants, une vitrine de tabatières réunie avec méthode peut constituer une collection.
| Situation rencontrée | Qualification à examiner | Ce qui compte pour l'examen |
|---|---|---|
| Paire de vases décorant le salon ou la cheminée | Meubles meublants, en principe | Époque, qualité, état ; la paire s'estime ensemble |
| Porcelaines, bronzes ou jades réunis en vitrines ou dans une pièce dédiée, avec catalogues ou documents | Objets d'art ou de collection, selon qualification | Inventaire pièce par pièce, documents, provenance |
| Peinture chinoise ou vietnamienne accrochée parmi le décor ; rouleaux ou thangkas conservés à part | Meuble meublant possible dans le premier cas ; objets de collection possibles dans le second | Sceaux, signature, support, montures, état |
| Mobilier chinois ou indochinois en usage | Meubles meublants, en principe | Essence, assemblages, laque ou nacre, état |
| Ivoire, corne, écaille | À qualifier comme les autres ; régime de vente propre | Matière, ancienneté, documents (section 8) |
Le contrat d'assurance, un minimum souvent oublié
Pour les bijoux, pierreries, objets d'art ou de collection, le BOFiP indique (§ 140 à 160) que, à défaut de vente publique dans les deux ans, la valeur retenue est la plus élevée entre celle d'un acte estimatif dressé dans les cinq ans du décès et celle d'un contrat d'assurance contre le vol ou l'incendie en cours au décès et conclu moins de dix ans avant, les héritiers pouvant prouver une valeur réelle inférieure. Retrouvez donc les polices d'assurance et leurs annexes avant de fixer une valeur.
Pour une pièce d'intérêt patrimonial majeur, la dation en paiement des droits, régie par la loi du 31 décembre 1968 et codifiée à l'article 1716 bis du Code général des impôts, reste une voie exceptionnelle présentée par le ministère de la Culture. Règles de cette section : état en octobre 2026, à revérifier le jour de la mise en ligne.
6. Indivision et désaccords entre héritiers
Jusqu'au partage, les objets restent en indivision : chaque héritier a des droits sur l'ensemble, aucun sur un vase précis, et nul ne peut être contraint à y demeurer (article 815 du Code civil).
Selon l'article 815-3 du Code civil, les indivisaires titulaires d'au moins deux tiers des droits peuvent notamment vendre les meubles indivis pour payer les dettes et charges de l'indivision ; tout autre acte de disposition requiert le consentement de tous, sous réserve de l'autorisation que le juge peut donner à un indivisaire de vendre seul un bien indivis en cas d'urgence et d'intérêt commun (article 815-6 du Code civil, issu de la loi n° 2026-248 du 7 avril 2026, qui a aussi réformé le partage judiciaire ; un décret d'application est attendu).
Composer des lots équilibrés
Selon la fiche « Partage des biens de la succession » de Service-Public, les héritiers composent des lots correspondant aux droits de chacun, répartis d'un commun accord ou par tirage au sort ; des lots inégaux se compensent par une soulte.
Trois précautions évitent la plupart des litiges : estimer avant de répartir (un lot composé « à l'œil » peut réunir par hasard les pièces de valeur) ; garder les ensembles (paires, garnitures, séries) ; transmettre à l'héritier d'une pièce sa boîte, son socle, ses étiquettes et ses documents.
Valeur sentimentale et tradition familiale
« Le vase rapporté de Chine par l'arrière-grand-père » : ces récits sont précieux, mais les traditions familiales ont très souvent tendance à enjoliver les faits. Un souvenir transmis oriente les recherches ; il doit être confronté à l'objet et aux documents avant de peser dans un partage. La valeur sentimentale, légitime, ne se confond pas avec la valeur de marché.
Quand les héritiers ne s'accordent pas sur la valeur
Le plus simple est souvent de confier l'estimation à un professionnel extérieur choisi d'un commun accord et, pour une pièce à fort enjeu, de prévoir une co-expertise ou un second avis indépendant. Lorsque le partage amiable n'est pas possible, le partage judiciaire reste ouvert ; pour une succession complexe, le tribunal désigne un notaire, précise Service-Public. D'autres situations familiales sont racontées dans nos cas réels de successions.
7. Vendre ou conserver
Si vous envisagez de vendre
- Le moment. Avant toute vente, consultez le notaire (section 1) ; en indivision, la vente suppose en principe l'accord de tous.
- Le circuit. Une vente aux enchères publiques dans les deux ans du décès fournit en principe la première base d'évaluation fiscale ; une vente de gré à gré ne fournit pas cette base : le BOFiP ne retient que le prix d'une vente avec publicité et concurrence (§ 40), et une vente amiable inférieure à une estimation d'inventaire ne suffit pas, en général, à apporter la preuve contraire (§ 110) ; à examiner avec le notaire. Les circuits sont comparés dans notre page vendre un objet d'art d'Asie.
La fiscalité de la cession
La vente d'un objet hérité obéit à ses propres règles, distinctes des droits de succession (état en octobre 2026, à revérifier le jour de la mise en ligne).
- La taxe forfaitaire. Selon le ministère de l'Économie, la vente d'un objet d'art, de collection ou d'antiquité d'un prix supérieur à 5 000 € est soumise à une taxe de 6 % du prix, à laquelle s'ajoute la contribution pour le remboursement de la dette sociale de 0,5 % ; le BOFiP consacré à cette taxe en précise le champ. Lorsqu'elle est due, la taxe forfaitaire est supportée par le vendeur ; ses modalités de déclaration dépendent de la situation et sont précisées au moment de l'offre.
- L'option pour le régime des plus-values. Le vendeur qui peut justifier la date et le prix d'acquisition peut opter pour l'imposition de la plus-value : 19 % d'impôt sur le revenu, auxquels s'ajoutent les prélèvements sociaux dont le taux est à vérifier à la date de la cession, après un abattement de 5 % par année de détention au-delà de la deuxième, soit une exonération au-delà de vingt-deux ans. Pour un bien reçu par succession, la valeur retenue lors de la succession sert en principe de prix d'acquisition. Le BOFiP relatif à cette option précise toutefois que l'option suppose que la déclaration de succession mentionne distinctement le bien (§ 60) : un objet seulement compris dans le forfait mobilier ou une estimation globale ne suffit pas, en principe (§ 80). Pour un bien vendu aux enchères publiques dans les deux ans du décès, la valeur d'acquisition est réputée égale au prix de cession (§ 60).
Sous le régime des plus-values, la valeur retenue dans la déclaration de succession sert de prix d'acquisition : plus elle est basse, plus la plus-value imposable est élevée ; la taxe forfaitaire, calculée sur le prix de cession, n'en dépend pas. Situation à examiner avec le notaire.
Si vous choisissez de conserver
Conserver se prépare aussi : estimation pour l'assurance, fiche par objet, documents rangés avec les pièces.
8. Transmettre une pièce réglementée ou sensible
Ivoire, corne, écaille, corail
Recevoir par héritage un objet en ivoire, en corne ou en écaille n'est pas une opération commerciale : il s'inventorie, s'estime et se partage comme les autres biens. Ce sont la vente, l'annonce et la sortie de l'Union qui sont encadrées.
Selon un document présenté par l'Union européenne à la CITES, les orientations de l'Union sur l'ivoire, entrées en vigueur le 19 janvier 2022, n'admettent plus le commerce intérieur de l'ivoire travaillé qu'à titre d'exception, notamment pour les antiquités travaillées avant le 3 mars 1947, sous réserve d'un certificat intra-UE délivré au cas par cas, sans garantie qu'il soit accordé.
La possibilité de vendre dépend notamment de l'espèce, de l'ancienneté, de la nature de l'objet, de sa documentation et des autorisations éventuellement requises. Chaque pièce doit donc être examinée individuellement avant toute transaction. Trois réflexes : conserver tous les papiers, ne publier aucune annonce, ne pas faire voyager l'objet.
Le détail par matière et les certificats sont traités dans notre page ivoire, corne, écaille : ce que la loi permet. Galerie L'Atrium rachète des objets en ivoire et en corne, y compris des coupes libatoires, dans le cadre et lorsque la loi le permet (preuve d'ancienneté, certificats lorsqu'ils sont requis).
Objets archéologiques et contextes sensibles
La Liste rouge des biens culturels chinois en péril de l'ICOM couvre des catégories d'objets allant du néolithique à 1949 et invite à ne pas les acheter sans avoir vérifié soigneusement leur origine et leur documentation. Une céramique funéraire ou un bronze rituel ancien trouvés dans une succession ne sont pas suspects par nature, mais leur origine doit pouvoir être retracée. Galerie L'Atrium ne rachète pas une pièce dont l'origine licite ne peut pas être établie lorsque la loi l'exige.
Un héritier qui vit à l'étranger
La sortie de France et l'exportation hors de l'Union européenne obéissent à des régimes et à des seuils distincts selon la catégorie de l'objet. La catégorie applicable doit être vérifiée au cas par cas, à confirmer avant toute transaction : voir notre page provenance, marché et exportation.
Pour l'ivoire ou la corne, un certificat de réexportation non commercial peut, sous conditions, être demandé à la DREAL avant le départ pour un héritage transporté lors d'un déménagement familial : une possibilité, pas un droit (voir ivoire, corne, écaille).
9. Cas réel : le tri d'une villa à Mougins
Une succession traitée par Galerie L'Atrium, présentée sous la forme du tri recommandé dans cette page.
La situation. La succession d'un médecin retraité qui avait beaucoup voyagé. Sa villa était pleine d'objets asiatiques.
| Ce que nous avons trouvé | Classement au tri | Suite donnée |
|---|---|---|
| Des statuettes en bois laqué du XXe siècle | Décoratif | Objets décoratifs |
| Des reproductions chinoises courantes | Décoratif | Objets décoratifs |
| Des poteries sans marque | Décoratif | Objets décoratifs |
| Sur un meuble bas, cachée derrière d'autres objets : une porcelaine de forme bouteille, bleu et blanc, à décor de dragons à cinq griffes et de nuages, avec une marque en bleu de cobalt sous couverte | À examiner | Photographiée et examinée ; co-expertise demandée par Galerie L'Atrium ; pièce confirmée marque et période Qianlong (1736-1795) ; proposée par Galerie L'Atrium à l'un de ses clients collectionneurs, qui en a fait l'acquisition |
Ce que ce cas enseigne pour un inventaire. La pièce déterminante était cachée derrière d'autres objets, et une ligne globale du type « objets asiatiques décoratifs » aurait pu l'englober. L'époque n'a été retenue qu'après une co-expertise : face à une marque, on fait confirmer avant d'estimer, de déclarer ou de partager.
Cas issus de situations rencontrées dans le cadre de l'activité de Galerie L'Atrium. Afin de préserver la confidentialité de nos clients, les prénoms, localisations et certains détails non déterminants peuvent avoir été modifiés.
10. Notre méthode dans une succession
Pour examiner les objets d'art d'Asie dans une succession, Galerie L'Atrium commence par un relevé sur place, puis vérifie les pièces et leurs documents avant de formuler un avis motivé.
- Visite de la maison en l'état, greniers compris.
- Relevé photographique en place et numérotation des pièces.
- Tri en trois catégories : décoratif, à examiner, sensible.
- Examen pièce par pièce des objets à examiner.
- Vérification du régime applicable aux matières réglementées et aux objets dont l'origine doit être établie.
- Avis motivé avec une estimation de marché par pièce ou par ensemble ; lorsque l'enjeu le justifie, co-expertise ou second avis indépendant.
- Proposition de rachat éventuelle des pièces que les héritiers souhaitent vendre, sans obligation de vente.
Les erreurs les plus fréquentes
- Vider la maison avant que tout ait été vu.
- Vendre une pièce « pour régler les frais » avant d'avoir choisi son option successorale.
- Laver une porcelaine, décoller une étiquette, jeter une boîte ou un socle.
- Déclarer ou partager « un lot d'objets chinois » sans savoir ce qu'il contient.
- Écrire « Ming » ou « impérial » sur la seule foi d'une marque ou d'un récit familial.
- Publier une annonce pour un objet en ivoire ou en corne avant toute vérification.
Méthodologie de cette page. Règles civiles et fiscales d'après Légifrance, le BOFiP, Service-Public, les ministères et le notariat ; matières protégées et biens culturels d'après la CITES et l'ICOM ; méthode de tri reflétant la pratique de Galerie L'Atrium. Orientation générale, non conseil juridique ou fiscal : état en octobre 2026, à revérifier le jour de la mise en ligne et à confirmer avec le notaire.
11. Estimation et rachat
Dans une succession, l'estimation précède les décisions qui ne se rattrapent pas : inventaire, déclaration, lots, vente.
Galerie L'Atrium est spécialisée dans l'expertise et le rachat de gré à gré d'antiquités et d'objets d'art, notamment les porcelaines, bronzes, jades, peintures et laques de Chine, du Tibet et du Vietnam issus de successions. L'examen commence sur photographies ; l'expertise se fait à domicile, gratuitement et sans engagement, avec une estimation motivée, objet par objet, et, lorsque l'enjeu le justifie, un second avis indépendant. Pour un partage ou une déclaration de succession, un état écrit des estimations peut être établi ; c'est une prestation facturée. L'avis sur photos et l'expertise à domicile restent gratuits.
Nous pouvons proposer le rachat au comptant des pièces que les héritiers souhaitent vendre, sans obligation de vente. Si vous acceptez notre offre, Galerie L'Atrium organise et prend en charge l'enlèvement et le transport des objets rachetés, avec leurs documents. Une pièce d'identité est demandée au vendeur, conformément aux obligations du registre des objets mobiliers.
Nous recevons sur rendez-vous dans nos bureaux du 128 rue de la Boétie, dans le 8e arrondissement de Paris, et nous nous déplaçons :
- à Paris ;
- en Île-de-France ;
- dans le Var ;
- dans les Alpes-Maritimes, où vous pouvez aussi nous rencontrer à notre stand au centre commercial Carrefour d'Antibes.
Déroulé d'un rachat : vendre un objet d'art d'Asie au comptant ; vue d'ensemble : notre dossier art d'Asie ; autres objets de la maison : notre dossier Succession et héritage.
Des objets d'Asie à faire expertiser dans une succession, avant l'inventaire ou le partage ? Demander une expertise à domicile · 06 74 06 11 94 · Paris, Île-de-France, Var, Alpes-Maritimes
Questions fréquentes sur les objets d'art d'Asie dans une succession
Faut-il faire expertiser les objets asiatiques d'une succession avant la déclaration ?
C'est recommandé dès qu'un objet porte une marque, une signature ou un cachet : l'estimation permet de bien décrire les pièces et d'éviter sous-évaluation comme surévaluation.
Peut-on vendre un vase chinois de la succession avant d'avoir accepté ?
La vente d'un bien successoral peut, selon les circonstances, caractériser une acceptation tacite de la succession. Certains actes conservatoires sont toutefois expressément permis sans emporter acceptation. Avant toute vente, mieux vaut donc consulter le notaire.
Les vases chinois du salon entrent-ils dans le forfait de 5 % ?
Ils peuvent relever des meubles meublants : le Code civil y range les porcelaines qui font partie de la décoration d'un appartement. Même qualifiés de meubles meublants, ils ne sont pas nécessairement couverts par le forfait, notamment lorsqu'ils font l'objet d'une assurance spécifique (BOFiP, § 10). Une collection constituée comme telle peut en revanche relever des règles particulières des objets d'art ou de collection. La qualification s'examine au cas par cas avec le notaire.
Comment décrire un objet chinois dans l'inventaire ?
Pièce par pièce, avec ce que l'on voit : matière apparente, forme, décor, marque photographiée, dimensions, état, accessoires, numéros de photos. Jamais une époque que l'expertise n'a pas confirmée.
Les héritiers ne sont pas d'accord sur la valeur d'une pièce : que faire ?
Confier l'estimation à un professionnel extérieur choisi ensemble et, pour une pièce importante, demander une co-expertise ou un second avis. À défaut d'accord, le partage peut devenir judiciaire.
J'ai hérité d'un objet en ivoire ou d'une coupe en corne : que faire ?
Le garder, l'inventorier et conserver tous ses documents ; ne publier aucune annonce. La possibilité de vendre dépend notamment de l'espèce, de l'ancienneté, de la nature de l'objet, de sa documentation et des autorisations éventuellement requises. Chaque pièce doit donc être examinée individuellement avant toute transaction.
Ma famille dit que ce vase a été rapporté de Chine il y a un siècle : est-ce une preuve ?
L'examen de l'objet et les souvenirs familiaux permettent souvent de commencer à reconstituer son histoire. Selon sa nature et son contexte, des justificatifs complémentaires peuvent toutefois être nécessaires.
Quels impôts si l'on vend un objet d'art d'Asie hérité ?
Pour un objet d'art, de collection ou d'antiquité (plus de cent ans) vendu plus de 5 000 €, la taxe forfaitaire de 6 % plus 0,5 % de CRDS peut s'appliquer ou, sur option et justificatifs, l'imposition de la plus-value, l'option supposant notamment que l'objet figure distinctement dans la déclaration de succession. Règles à revérifier le jour de la vente.
Voir aussi
- Art d'Asie : Chine, Tibet, Vietnam — expertise, estimation et rachat
- Porcelaine chinoise : reconnaître et dater
- Ivoire, corne, écaille : ce que la loi permet
- Faux, copies et reproductions
- Provenance, marché et exportation
- Mobilier ancien et succession : inventaire, estimation et partage
- Succession et héritage : expertise et rachat d'antiquités
- Vendre un objet d'art d'Asie : expertise et rachat
Sources et références
Sources principales
- Code civil (Légifrance) : article 534 (meubles meublants, porcelaines) ; article 778 (recel) ; article 784 (actes conservatoires) ; article 789 (inventaire) ; article 815-3 (actes des indivisaires) ; article 829 (estimation des biens pour le partage).
- Code général des impôts (Légifrance) : articles 764 et 764 A (évaluation des biens meubles) ; article 1716 bis (dation en paiement).
- Doctrine administrative (BOFiP) : BOI-ENR-DMTG-10-40-10-20, évaluation des meubles corporels en succession (30 mai 2016) ; BOI-RPPM-PVBMC-20-10, taxe forfaitaire sur les objets précieux (31 décembre 2018) ; BOI-RPPM-PVBMC-20-20, option pour le régime des plus-values (1er avril 2014).
- Service-Public : évaluation de la succession et calcul des droits ; partage des biens de la succession ; déclaration de succession.
- Ministères : Économie, « Succession : pourquoi réaliser un inventaire ? » (juin 2026) et fiscalité de la vente d'objets précieux ; Justice, « Partage des biens de la succession », Justice.fr ; Culture, « Un régime fiscal avantageux : la dation ».
- Notariat : notaires.fr, lexique, « Inventaire » ; notaires.fr, « Sortie de l'indivision et succession vacante : ce que change la loi n° 2026-248 du 7 avril 2026 » (1er juin 2026) ; Notaires de Paris Île-de-France, « Transmettre – La succession », brochure, octobre 2014.
- Matières protégées et biens culturels : CITES, comité permanent, SC74 Inf. 10 (Union européenne, commerce de l'ivoire) ; ICOM, Liste rouge des biens culturels chinois en péril (2010).
Toutes les sources consultées
- Commission européenne, document d'orientation révisé sur le régime de l'Union réglementant le commerce de l'ivoire, 2021/C 528/03 (annexe I : types de preuves, dont les documents successoraux).
- ANIL, « Simplification de la sortie de l'indivision et gestion des successions vacantes », analyse juridique 2026 (loi n° 2026-248).
- Justice.fr, « Droits de succession : évaluation de la succession et calcul des droits ».
- Service-Public, accès à la fiche d'évaluation de la succession (R1243).
Liens consultés en octobre 2026. Les passages qui citent une source en donnent une présentation résumée ou une citation brève. Règles civiles et fiscales : état en octobre 2026, à revérifier le jour de la mise en ligne et à confirmer avec le notaire.
À propos de l'auteur
Galerie L'Atrium — Marc Ravet, antiquaire expert. Galerie L'Atrium a été fondée en 2015 et est dirigée depuis par son fondateur, antiquaire expert fort de plus de 30 ans d'expérience. La maison est spécialisée dans l'expertise et le rachat de gré à gré d'antiquités et d'objets d'art, dont les objets d'art d'Asie, notamment lors de successions, de rendez-vous à domicile et d'événements d'expertise. Son expérience des foires en France, en Europe et aux États-Unis nourrit les analyses publiées dans ce dossier. Galerie L'Atrium, 128 rue de la Boétie, 75008 Paris (bureaux, réception sur rendez-vous) · 06 74 06 11 94 · galerielatrium@gmail.com · 8h30–20h, 7j/7.
